

Thứ 2, 12/10/2026 | English | Vietnamese
LIÊN ĐOÀN THƯƠNG MẠI VÀ CÔNG NGHIỆP VIỆT NAM
Vietnam Chamber of Commerce and Industry
Thứ 2, 12/10/2026 | English | Vietnamese
Liên đoàn thương mại và công nghiệp Việt Nam
Vietnam Chamber of Commerce and Industry


Từ tăng trưởng kinh tế đến tài sản của mỗi gia đình
11:22:00 AM GMT+7Thứ 2, 12/10/2026
Kinh tế Việt Nam tăng trưởng gần 10% trong quý III, thu nhập người lao động cải thiện nhanh hơn lạm phát, trong khi người Việt dẫn đầu năm thị trường ASEAN về tỷ lệ tiết kiệm. Những điều kiện ấy đang mở rộng khả năng tích lũy của các gia đình. Nhưng để tiền dành dụm trở thành tài sản lâu dài, ý thức tiết kiệm mới chỉ là điểm khởi đầu.
Quý III/2026, GDP Việt Nam tăng 9,95% so với cùng kỳ, cao hơn mức 8,15% của quý I và 8,81% của quý II. Tính chung chín tháng, GDP tăng 9,01%, cho thấy đà mở rộng của nền kinh tế tiếp tục được duy trì.
Ở cấp độ đời sống, tăng trưởng phần nào được phản ánh trong thu nhập. Theo Cục Thống kê, thu nhập bình quân của người lao động quý III đạt 9,2 triệu đồng/tháng, tăng gần 824.000 đồng so với một năm trước. Trong chín tháng, thu nhập bình quân đạt 9,1 triệu đồng/tháng, tăng khoảng 9%, cao hơn đáng kể mức tăng 4,52% của chỉ số giá tiêu dùng.
Khoảng cách giữa thu nhập và lạm phát mở thêm dư địa tích lũy, dù không đồng đều giữa các gia đình. Giá nhà ở, giáo dục và những khoản chi thiết yếu vẫn có thể làm mỏng phần tiền còn lại sau mỗi kỳ lương. Song khi sức mua được cải thiện, một phần thành quả lao động có cơ hội đi xa hơn những nhu cầu trước mắt.
Tăng trưởng kinh tế có thể được ghi nhận qua từng quý. Nhưng với mỗi gia đình, sự thịnh vượng còn phụ thuộc vào khả năng gìn giữ và bồi đắp thành quả ấy trong nhiều thập kỷ.

Người Việt dành dụm nhiều, nhưng tích sản ra sao?
Báo cáo ASEAN Consumer Sentiment Study 2026 của Ngân hàng UOB đem đến một góc nhìn đáng chú ý. Khảo sát thực hiện tháng 6 với 5.000 người tại Việt Nam, Singapore, Malaysia, Thái Lan và Indonesia, mỗi thị trường 1.000 người, cho thấy 89% người Việt được hỏi tiết kiệm trên 10% thu nhập hằng tháng. Đây là tỷ lệ cao nhất trong năm thị trường, vượt xa mức bình quân 77% của khu vực.
Nhu cầu đầu tư cũng tăng. Có 63% người Việt dành trên 10% thu nhập hằng năm để đầu tư, cao hơn mức 58% của khu vực và tăng 6 điểm phần trăm so với năm trước. Đồng thời, 90% chủ động tìm kiếm kiến thức đầu tư, còn 92% tự tin vào khả năng quản lý tài chính cá nhân.
Những con số phác họa một xã hội coi trọng việc chuẩn bị cho tương lai. Phía sau một khoản tiết kiệm có thể là kế hoạch học hành của con trẻ, một mái nhà riêng, sự chăm sóc dành cho cha mẹ, hay mong muốn bớt phụ thuộc khi tuổi già đến. Với nhiều người Việt, dành dụm không chỉ là thói quen tài chính, mà còn là trách nhiệm đối với những người thân yêu.
Nhưng chính báo cáo UOB cũng cho thấy cần thận trọng khi đồng nhất ý thức tiết kiệm với chất lượng tích sản.
Có tới 92% người Việt được hỏi sở hữu quỹ dự phòng, song chỉ 59% có khoản dự phòng đủ trang trải ít nhất ba tháng chi tiêu, thấp hơn mức bình quân 61% của khu vực. Mặt khác, 77% cho rằng mình biết tương đối rõ số tiền cần để nghỉ hưu thoải mái, nhưng tỷ lệ này giảm 6 điểm phần trăm so với năm trước. Tỷ lệ người nghiêng về chấp nhận rủi ro cao trong đầu tư cũng giảm 9 điểm phần trăm, còn 40%.
Những dữ kiện không chứng minh người Việt đầu tư thiếu hiệu quả. Chúng cho thấy việc dành dụm, tham gia đầu tư, chuẩn bị cho biến cố và hoạch định tài chính dài hạn không nhất thiết tiến triển cùng một nhịp. Một khoản tiết kiệm đều đặn là nền tảng tốt, nhưng chưa đủ để bảo đảm tài sản được phân bổ hợp lý và phát triển qua thời gian.

Tiết kiệm là phần thu nhập được giữ lại; tích sản đòi hỏi thêm phương pháp phân bổ vốn, quản trị rủi ro và sự kiên trì trong nhiều chu kỳ kinh tế. Tiền gửi ngân hàng, vàng, bất động sản hay chứng khoán có những công dụng và giới hạn khác nhau. Điều quan trọng không phải tìm kiếm một lựa chọn duy nhất, mà là xây dựng được phương thức phù hợp với mục tiêu tài chính trong từng giai đoạn cuộc đời.
Một khoản tiền tích cóp suốt hai mươi năm không chỉ là con số trên tài khoản. Trong đó có những dự định được trì hoãn, những giờ lao động và cả kỳ vọng dành cho người thân. Thành quả ấy cần được gìn giữ bằng phương pháp có kỷ luật, thay vì đặt cược vào một vài phán đoán ngắn hạn.
Ở tầm vĩ mô, bài toán cũng tương tự. Nguồn tiết kiệm chỉ phát huy đầy đủ giá trị khi có thể được phân bổ hiệu quả vào doanh nghiệp, hạ tầng và năng lực sản xuất mới. Khi ấy, việc xây dựng tài sản của các hộ gia đình và nhu cầu vốn dài hạn của nền kinh tế có cơ hội hỗ trợ lẫn nhau.
Từ thị trường giao dịch đến thị trường tích sản

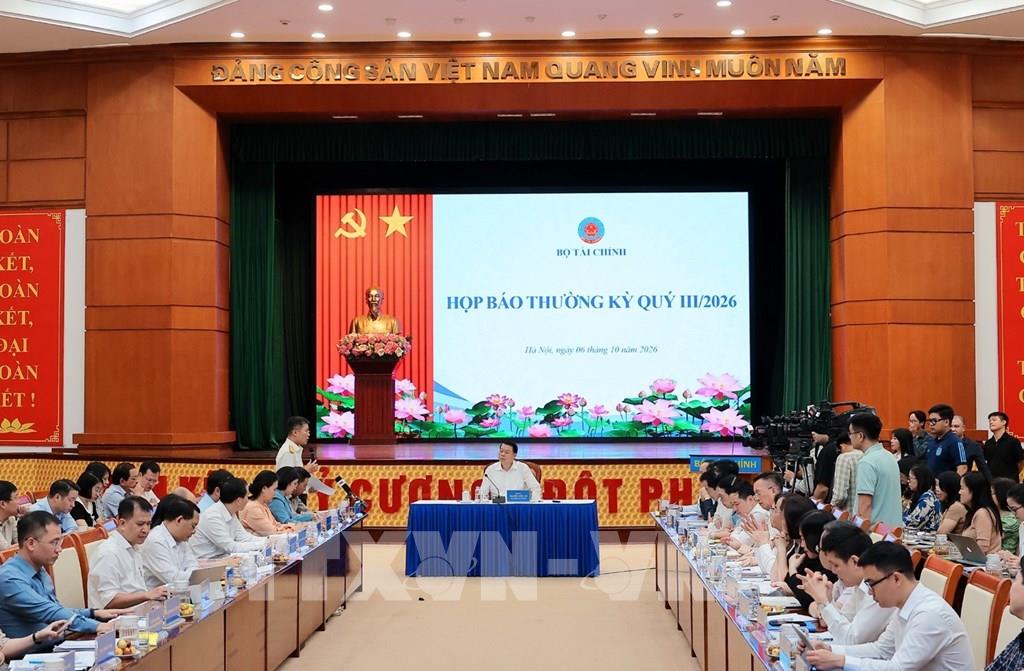
Ngày 21/9/2026, việc nâng hạng chứng khoán Việt Nam lên thị trường mới nổi thứ cấp theo phân loại FTSE Russell chính thức có hiệu lực. Trước đó, ngày 18/9 tại Hà Nội, Bộ Tài chính và Ủy ban Chứng khoán Nhà nước phối hợp với FTSE Russell tổ chức Hội nghị “Việt Nam chính thức tham gia vào rổ chỉ số toàn cầu – FTSE Russell Global Equity Index Series”.
Tại hội nghị, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh nâng hạng không phải đích đến cuối cùng, mà mở ra những yêu cầu mới về chất lượng và khả năng huy động vốn dài hạn. Tổng Giám đốc FTSE Russell Fiona Bassett cũng lưu ý sự phát triển của một thị trường không chỉ thể hiện qua phân loại chỉ số, mà còn ở quy mô, chiều sâu và sức chống chịu của hệ thống tài chính.
Ngày 22/9, tại Vietnam Fund Awards 2026, Chủ tịch Ủy ban Chứng khoán Nhà nước Vũ Thị Chân Phương nhấn mạnh cần thêm những sản phẩm phù hợp với nhu cầu tích lũy dài hạn, đồng thời mở rộng khả năng tiếp cận các hình thức đầu tư chuyên nghiệp và minh bạch cho người dân.
Những định hướng ấy cho thấy ý nghĩa của nâng hạng không chỉ nằm ở khả năng thu hút vốn quốc tế. Còn một nguồn lực đáng kể ngay trong nước: tiền tiết kiệm của hàng triệu gia đình, cần được kết nối với sự phát triển dài hạn của doanh nghiệp.
Đến cuối tháng 9, theo Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam, thị trường có hơn 14,13 triệu tài khoản giao dịch. Nhưng một tài khoản được mở không đồng nghĩa với một kế hoạch tài chính được hình thành. Độ rộng của thị trường cần được nhìn cùng chiều sâu của hành vi đầu tư.
Giao dịch ngắn hạn có vai trò tạo thanh khoản và hình thành giá. Nhưng thị trường vốn trưởng thành còn phải tạo chỗ đứng cho những người không có thời gian theo dõi bảng điện mỗi ngày. Họ có thể không muốn lựa chọn từng cổ phiếu hay dự đoán điểm mua bán, nhưng vẫn mong tài sản tích lũy của mình có cơ hội lớn lên cùng doanh nghiệp.
Điều đó đòi hỏi các sản phẩm và phương thức đầu tư mới: dễ tiếp cận nhưng không che khuất rủi ro, thuận tiện nhưng vẫn minh bạch, cho phép tích lũy đều đặn mà không buộc mỗi người trở thành nhà giao dịch chuyên nghiệp. Công nghệ và năng lực quản lý phải làm giảm sự phức tạp, giúp kỷ luật dài hạn thay thế dần những quyết định dựa vào biến động nhất thời.
Việt Nam đang có sự gặp gỡ đáng chú ý giữa tăng trưởng kinh tế, thu nhập cải thiện, ý thức dành dụm cao và thị trường vốn hội nhập sâu hơn. Cơ hội ấy chỉ thực sự trọn vẹn khi những khoản tiền được chắt chiu từ lao động có con đường hợp lý để trở thành tài sản lâu dài.
Một nền kinh tế phát triển không chỉ được đo bằng tốc độ tăng GDP hay số doanh nghiệp lớn mạnh, mà còn bằng khả năng người dân giữ lại và bồi đắp thành quả ấy qua nhiều thế hệ. Đó cũng là thước đo đáng hướng tới của thị trường chứng khoán Việt Nam: từ nơi thường được nhìn qua cơ hội giao dịch trở thành một kênh tích sản đại chúng, gắn sự thịnh vượng của từng gia đình với sức lớn của nền kinh tế.
Văn bản pháp luật
Liên kết
Website nội bộ của VCCI

Liên kết nhanh
Bản quyền bởi Liên đoàn Thương mại và Công nghiệp Việt Nam - VCCI
Tòa VCCI, Số 9 Đào Duy Anh, Kim Liên, Hà Nội, Việt Nam
Giấy phép xuất bản số 190/GP-TTĐT cấp ngày 27/10/2023
Người chịu trách nhiệm chính: Ông Hoàng Quang Phòng, Phó Chủ tịch VCCI
| Quản lý và vận hành: Trung tâm Truyền thông và Thông tin Kinh tế - VCCI | ||
| Văn Phòng - Lễ tân: | Phụ trách website: | Liên hệ quảng cáo: |
| 📞 + 84-24-35742022 | 📞 + 84-24-35743084 | 📞 + 84-24-35743084 |
| + 84-24-35742020 | vcci@vcci.com.vn | |
Truy cập phiên bản website cũ. Thiết kế và phát triển bởi ADT Global